2026-10-13 11:02:47 分类:案例研讨
上周跟做理赔诉讼的律师朋友喝咖啡,她扔给我一份刚印好的诉状。
扎心。
26岁的杭州小伙子,互联网公司写代码,每个月房贷八千多,晚上闲了就跑两小时代驾补缺口。上个月雨天路滑,避让行人撞了护栏,自己断了三根肋骨,还赔了对方七十多万。翻出手机里一年前买的一百万人身意外险,找保险公司理赔,人家直接甩来一句话:不赔。
为什么?翻开合同最后一页,一行比蚂蚁还小的字写着:被保险人从事营运类活动遭受伤害的,保险人不承担责任。
免责条款从来不是保险公司的免死金牌
说实话,买过商业保险的人扪心自问,你真的看过完整的合同吗?
几十页的PDF,点下一步下一步,最后弹个框「我已阅读并同意所有条款」,你不点?不点你买不了啊。
没人看。
保险公司太懂这一点了,所以把最坑的保险免责条款,全藏在你不会翻的角落,字小到要拿放大镜看,出了事直接拿这个当挡箭牌。
 保险合同小字保险免责条款实拍
但你真以为写了免责就一定算数?
我国法律早就定了规矩,保险公司作为格式条款的提供方,对免责条款必须尽到提示、说明义务,得给你标红加粗,得明确跟你说这儿有坑,没做提示说明的,免责条款直接无效。
我见过太多案子,保险公司拿出来的合同,免责条款就是跟其他正文挤在一起,连个下划线都没有,就指着你签字了说你同意,这种案子到法院,保险公司十有八九输。
更别说那种写得模棱两可的条款了,什么叫「营运类活动」?全职跑代驾算,偶尔跑两单算吗?条款不说清楚,出了歧义,法律直接往有利于投保人这边解释。
新业态撞了旧条款,坑全在模糊地带
这个案子最有意思的地方,不是保险公司赖账,是它暴露了老条款跟新生活的脱节。
现在多少年轻人有副业?下班跑代驾,周末接设计,节假日做婚庆主持,哪怕就是朋友圈卖两盒自家产的水果,那也是有收入的活动对吧?
放在十几年前定保险条款的时候,「营运」就是指全职开出租车、开货车的,那时候没人想到十几年后,一半的城市年轻人都在打多份工。
 灵活就业代驾司机手机接单界面截图
去年还有个案子,深圳一个小学音乐老师,周末去朋友的婚庆场唱歌赚外快,下台踩空摔成骨裂,保险公司说你从事营业性演出,符合免责条款,拒赔。
你说上哪儿说理去?人本职就是老师,唱歌就是赚点零花钱,怎么就成了条款里说的「营运职业」了?
不过话说回来,这两年法院的判决已经在变了。上个月刷到广州的一个判例,跟这个小伙子的情况几乎一模一样,兼职代驾出事故,保险公司拒赔,法院最后判保险公司全额赔,理由就是条款未明确约定「兼职非全职营运」属于免责范围,对投保人不发生效力。
这就是有意思的地方,法律没在原地等,是保险公司的条款在原地躺平。
普通人买保险,怎么绕开免责坑
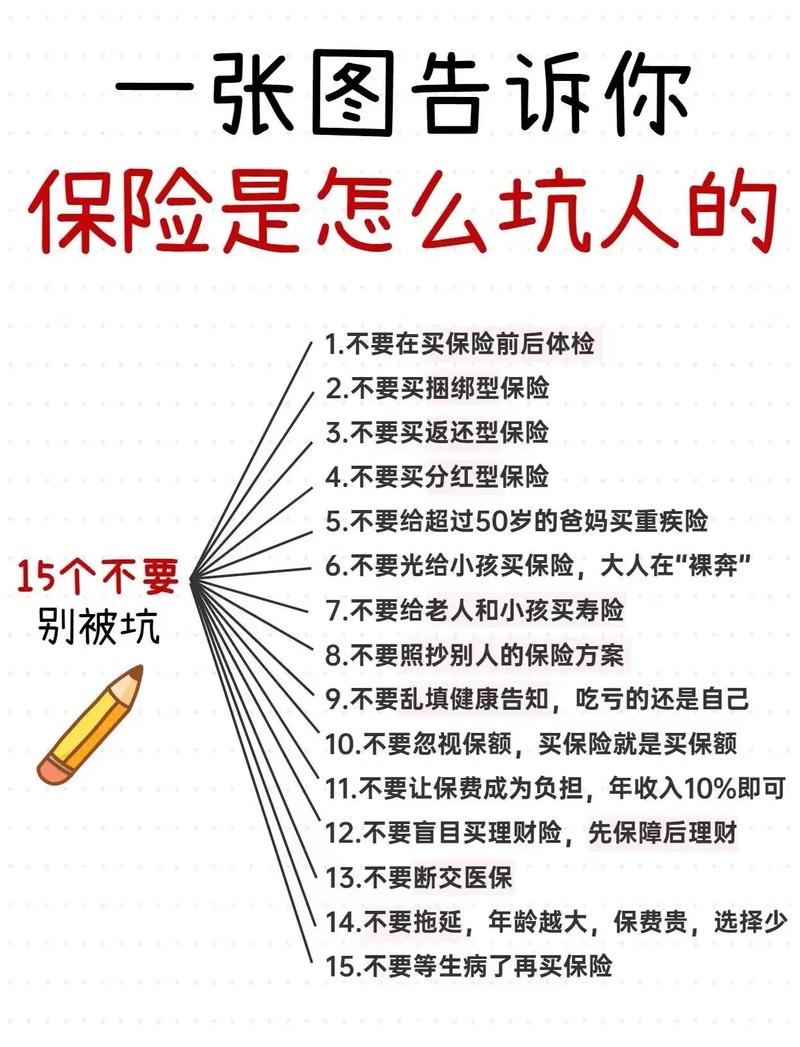 普通人买保险,怎么绕开免责坑
掏心窝子说几个实用的,别嫌麻烦,真出事能救你命。
第一,买之前别光看保额保费,一定要搜「免责」,现在都是电子保单,Ctrl+F搜两个字,十秒钟就能翻到,专门看有没有把「兼职」「灵活就业」「非全职营运」这类内容划进免责范围,如果有,直接换一家。
第二,出事了别直接认怂,保险公司说不赔你就真不想要了?先问他要,哪条条款说不赔,这条条款当时买的时候有没有给你提示过,只要没标红加粗没明确说,直接找律师起诉,诉讼费没多少钱,赢的概率真不低。
第三,别听业务员瞎忽悠,什么「全保全覆盖」,嘴说的不算,一切都以写进合同的免责条款为准,业务员吹得再天花乱坠,条款里写了不赔,那就是不赔。
现在都喊着要给灵活就业者托底,社保要托,商业保险也得托,不能一边赚着普通人的保费,一边出事了就把人推出去,拿个糊里糊涂的免责条款当挡箭牌。
那个杭州的小伙子,现在还在等立案,律师说不管结果怎么样,这官司打定了。其实不管他赢不赢,越来越多这样的官司冒出来,就是在逼着保险公司改那些老掉牙的条款,逼着规则跟上普通人的新生活。
毕竟,大家买保险,买的是个心安,不是买个定时炸弹,出事了才炸你一脸。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:代驾出事故遭拒赔:撕开保险免责条款的隐形陷阱
文章链接:https://m.wuhanlihunlvshi.com/cases/2869.html
