2026-11-01 07:02:55 分类:案例研讨
上周三我在奥体东的财险公司理赔大厅外,碰到开滴滴的张哥。
他蹲在台阶第三级,手里攥着半块菜包,旁边放的冰红茶瓶身结了一层雾。
4万多的理赔款,保险公司刚拒了。
“顺路单”也算营运?算法比你会抠字眼
张哥跑滴滴快两年,双证全的,平时就晚上六点到十二点跑,白天还要去建材市场帮人看店。
那天本来是要去江宁接老婆下班,平台弹了个顺路单,去南站的,预估能赚32块。
他想都没想就接了。
绕软件大道的时候前面的车急刹,他没反应过来,直接追了尾。
交警定他全责,对方的车修了2万8,他自己的车修了1万4,算下来快4万2。
他把材料递到理赔窗口的时候,还以为走个流程就能拿到钱。
结果第三天就收到了拒赔通知。
理由是:他的车辆使用性质是“非营运”,但过去30天的接单数据显示,他平均每天在线11.7小时,月接单量超过200单,属于长期从事营运活动,私家车险不赔。
张哥说他当时就懵了。
“我接的是顺路单啊!平台弹窗说双证齐全的顺路单不影响保险,我才接的啊!”
他骂了句脏话。
包子渣掉在工服领口,他也没拍。
我翻了他的保单,上面确实有“非营运车辆从事营运活动导致的事故不予赔付”的条款,但翻遍了整份保单,没写什么叫“长期营运”,也没说“月接单多少算营运”。
这个判定标准是保险公司后台的算法规则,从来没写进合同,也没提前告知过他。
 南京财险公司理赔大厅台阶上放着的网约车司机工服和半瓶冰红茶
翻你小红书找拒赔理由?这事真不是编的
上周还有个拄着拐来找我的小姑娘,叫小余,26岁,在新街口做UI设计。
喜欢跑越野,周末没事就往老山钻,去年在户外平台买了份一年期的意外险,399块,保100万。
上个月她自己去老山跑线,踩空滑了一跤,左腿骨折,前后花了2万3。
她把医疗发票递上去,等了一周,收到的拒赔通知更离谱。
理由有两个:
第一,调了她戴的运动手表数据,事故当天的爬升率是每公里127米,属于高风险越野运动范畴,她买的是普通户外意外险,不是专业赛事险,不在赔付范围内。
第二,他们查了小余的小红书账号,发现她半个月前发过一条笔记,说“准备冲老山越野赛的选拔赛”,就算她没报上名,也是主动参与高风险活动,符合免责条款。
小余说她当时差点气晕过去。
“我选拔赛连名都没报上啊!那天就是自己随便跑着玩的!”
她越说越急,拐棍都戳进了我家沙发的缝里。
我翻了三遍她的保单,没找到任何一条说“禁止参与赛事选拔活动”,也没说过保险公司有权调取用户的社交账号、运动设备数据作为理赔依据。
说实话,以前拒赔的理由大多是“你酒驾了”“你没告知病史”这种明面上的事,现在的拒赔,全是拿你看不见的算法、你自己都忘了的社交动态、你根本没注意过的运动数据当依据,你连反驳都找不到抓手。
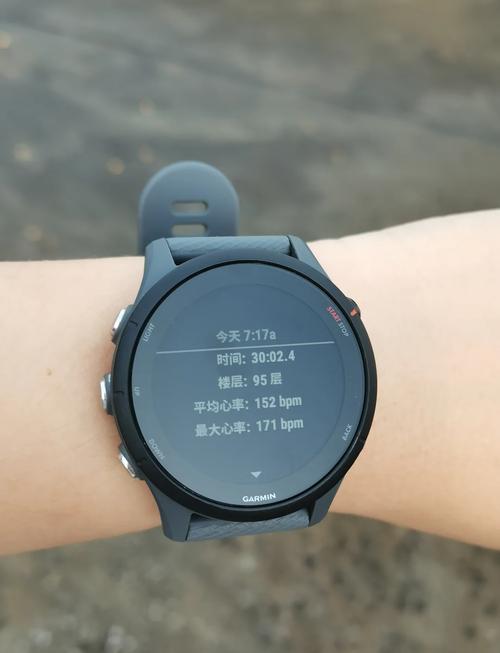 户外意外险拒赔通知书上标注的运动手表心率爬升数据截图
碰到保险理赔拒付,别直接认栽
我这两年跑了不下20个理赔大厅,见过太多人拿到拒赔通知书,签个字就走了,觉得自己斗不过保险公司,折腾也没用。
真不是。
张哥的事,我们后来找平台要了当时的弹窗承诺记录,又要求保险公司出具“月接单200单就算营运”的书面规则,他们拿不出合同依据,最后协商赔了80%,也就是3万3千多。
小余的事更简单,我们直接要求保险公司解释,调取用户社交账号数据的依据是什么,他们拿不出合同约定,三天后就给了赔付通知,扣了10%的自费药,剩下的全报了。
给你们提几个实在的,碰到拒赔别慌:
第一,口头拒赔不算数,必须要盖公章的书面拒赔通知书,上面得写清楚拒赔的具体理由,还有对应的条款号。
第二,所有的证据全导出来存好,平台的弹窗记录、聊天记录、保单的电子版,别只存在手机里,拷到自己的硬盘或者邮箱里,万一手机丢了坏了,你连证据都找不到。
第三,要是对方拿算法、数据当依据,直接问他:这个规则有没有写进保单?有没有提前告知过我?
别不好意思。
保险公司就是吃准了普通人嫌麻烦,觉得拒赔了就没办法了,其实你只要把细节抠死,很多时候他们就怂了。
上周张哥给我发消息,说他已经把车险换成营运性质的了,一年多交3000多,踏实。
小余现在跑越野,都把运动手表的定位关了,说怕哪天又被保险公司抓到什么把柄。
没办法。
规则在变,我们也只能跟着学。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:被保险理赔拒付的那天,他们连哭都要找没人的台阶
文章链接:https://m.wuhanlihunlvshi.com/cases/3436.html
