上周三在软件大道地铁站口蹲晚高峰。
刚巧碰到小周蹲在台阶上啃冷包子。
手机屏幕亮着,是保险公司发的拒赔通知书。
他上个月跑单过斑马线的时候被电动车蹭了,左脚踝骨裂,在家躺了整整二十天,攒了三个月的跑单奖金全砸进了医药费里。本来想着报的骑手意外险能报个八成,结果收到短信的时候,他盯着那行拒赔理由看了五分钟——”您当日所接派单为跨平台临时众包订单,不在保单承保的职业范围之内,本次申请不予赔付”。
你根本没点开过的那三行小字
我后来帮他翻了那份他花365块买的年度骑手意外险。电子合同滑到第三页,正文字号是12号,这三行免责内容的字号直接缩到8号,藏在页面最底部的边角,字色是浅灰色,不仔细看根本注意不到。

他说当初买保险的时候,平台弹窗跳出来,说”花365块买全年保障,跑单更安心”,他点进去直接拉到最下面,勾了”我已阅读并同意全部条款”,付完款就把页面关了。别说那三行小字,他甚至连保单保什么都没仔细看。
说实话,这真不能怪他粗心。每天跑单从早上九点到晚上十点,满脑子都是哪个路口不堵车、哪个商家出餐快,谁会花二十分钟逐字逐句读十几页的电子合同?
新职业的流动速度,跑赢了免责条款的更新速度
我蹲在这些新业态的一线快三年了,见的最多的不是什么惊天动地的大纠纷,就是这种差一点点就踩进去的小坑。
去年碰到个做家居改造的姑娘,之前在公司当设计师,辞职之后自己接散单,买了份一年期的意外险,上个月在客户家量尺寸的时候从梯子上摔下来,手腕骨折,申请理赔被拒。理由是保单里的免责条款写着”承保职业为全职室内设计师,独立执业、临时接单的自由职业者不在保障范围内”。
我当时真的气不打一处来。
她投保的时候,填的职业就是”室内设计师”,谁能想到辞了职自己单干,就成了条款里排除的”非承保对象”!
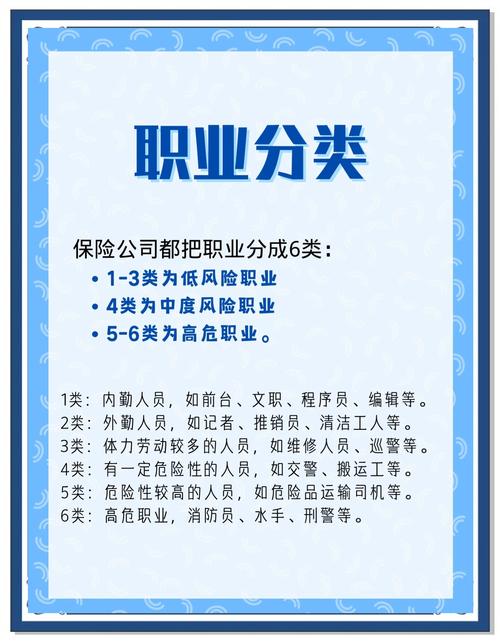
更离谱的是,现在的职业分类表还是十年前的版本:一类是坐办公室的白领,二类是跑外勤的销售,四类五类是高空作业、重型机械操作。骑手、网约车司机、独立博主、视频剪辑这些新职业,要么被硬塞进四类的高危职业档,要么根本没在分类表里——那没列进去的怎么办?就全靠免责条款兜着,只要你出事的时候,跟投保时填的职业差一点,就能直接拒赔。
不过话说回来,保险公司也不是故意要耍流氓。他们的风险定价模型,还是照着”一个人一辈子只干一份固定工作,朝九晚五坐办公室”的老逻辑搭的,根本没跟上现在的人,今天跑骑手、明天拍短视频、后天顺路接个代驾单的流动速度。你都不知道自己下个月会干啥,保险公司的条款怎么可能提前给你留好保障的位置?
真碰到拒赔,别直接认栽

小周最后没跟保险公司死磕。
他去平台的骑手服务站问的时候,站里的老骑手给他翻了个之前的案例:去年有三个跟他情况一模一样的骑手,都是摔了之后被保险公司以”非专送订单”拒赔,最后他们把每次接派单的记录截图、跟平台签的临时劳务协议都整理好,找了站点的工会出面协调,最后走了平台的骑手保障基金,把医药费报了九成。
这里要记牢一个关键点:按照现在的司法实践,只要保险公司在你投保的时候,没有把免责条款单独挑出来,用标红、加粗甚至弹窗强制阅读的方式提示你,只是把字缩成最小号藏在合同角落里,那这些免责条款在打官司的时候,大概率是不算数的。
我知道你忙。
你每天跑单、剪视频、开网约车,累到回家倒头就睡,根本没精力去研究那些绕来绕去的条款。但真的,下次再买这类一年期的意外险,别光看销售吹的”什么都能赔”,就花三分钟,把合同里的免责条款部分翻出来,盯着三个地方看:
第一,有没有卡”正式劳动关系”的要求,是不是你临时接个单、换个平台就不算数;
第二,有没有把你平时做的副业、兼职直接列成排除项;
第三,那种”既往症不赔”的条款,有没有把你之前体检报告里的甲状腺结节、乳腺增生这种小问题,直接算成拒赔的理由。
真的。
别等摔了、病了,拿着拒赔通知书坐在台阶上啃冷包子的时候,才想起自己当初连那三行小字都没看过。
那天我跟小周分开的时候,他把拒赔通知书折起来塞回兜里,拎着保温箱又接了个去南京南站的单。风把他的头盔带吹得晃来晃去。
其实哪有什么绝对的保障啊。
我们这些在新行当里摸爬滚打的人,不就是一边跑,一边盯着脚下的坑,慢慢把路踩实的吗?
