你永远找不到的「隐形免责筐」
这不是个案。我最近大半年碰着仨类似的事儿,都是新场景撞了旧保险的免责条款。做直播的博主用AI念稿子侵权,不赔;开无人机拍风光炸机伤了人,保单里写了「民用无人机驾驶免责」,不赔;甚至有个姑娘买了账户安全险,被AI换脸诈骗转了十几万,保险公司说「生物识别诈骗属于免责」,还是不赔。
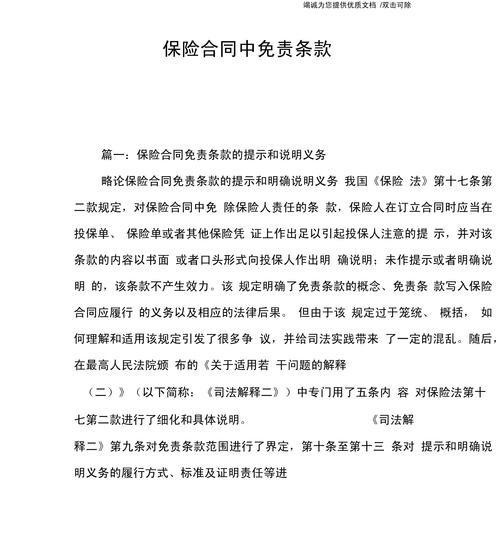
以前保险的免责条款,列的都是大家心知肚明的高风险:酒驾,故意犯罪,地震海啸…这些都是几十年攒下来的常识,百年碰不上一回。现在不一样了,保险公司吃准了普通人跟不上新词的速度,但凡出来一个新行当、新技术,直接往免责筐里一扔,混在一堆冷门免责里,既不用多担风险,还能照样卖保险收保费。说白了,就是拿旧合同装新酒,坑的就是没提前预判到的普通人。
法律原来要求保险公司,免责条款得给投保人提示说明,得加粗变红,得主动讲清楚。现在他们倒好,把新型免责往一堆乱七八糟的旧免责里一塞,就算履行提示义务了?这不是耍流氓吗?
模糊的定义,就是最好的挡箭牌
更有意思的是,这些新型免责条款,好多连定义都说不清楚。就说网约车免责吧,多少保单里写着「用于营运活动时发生事故免责」,可什么叫营运?是每天拉活才算,还是偶尔周末拉两单就算?是出事儿的时候正在拉客才算,还是只要注册了网约车平台就算?
去年我跟进过一个成都的案子,一个老师周末顺路拉了一个人去机场,收了三十块油钱,撞了人,保险公司说只要收钱就是营运,符合免责,一分不赔。
阿凯这个案子更有意思,他那篇测评,其实是自己写了大纲,AI写了初稿他改了一半多,连图片都是AI改了原构图的大半,结果保险公司说,只要沾了AI就算AI生成内容,符合免责。那我用AI打个字,AI排个版,也算吗?
没人说的清。反正规则是保险公司定的,出事了他们怎么解释怎么对。说实话,这就是吃准了大部分人不会为了几万块打官司,就算打,耗个一年半载,好多人也熬不住,最后只能自认倒霉。
不过话说回来,最近这两年各地法院的判决其实挺有意思,有的法院直接认了这种免责,有的法院直接说,保险公司没把免责条款的定义说清楚,也没单独提示投保人,所以免责条款无效,该赔还是得赔。法律也在跟着这些案子一点点调整,不是吗?
碰到坑了,别忙着认怂
好多人碰到这种事儿第一反应就是,我签了字了,肯定打不赢,算了。真不是这样。给你们说两个实打实的点,普通人也能用。
第一,买之前别嫌麻烦,翻免责的时候,直接搜和你干活相关的关键词。你做自媒体就搜「AI」「版权」「生成内容」,你偶尔跑网约车就搜「营运」「网约车」「顺风车」,只要看到把你常干的事儿列进免责了,直接换家买,别心疼那几百块保费,真出事了省的是大钱。
第二,真出事了,先看保险公司有没有给这条免责做单独的提示。要是还是藏在一堆小字里,没加粗,没标红,甚至电子保单里都没弹出来单独让你确认,那直接去法院起诉,十有八九能争取到赔付。去年杭州有个一模一样的AI侵权案子,法院就是这么判的,最后保险公司赔了七成。
我最近最大的感受就是,这两年新东西出来的太快了,AI,网约车,自媒体,这些东西原来都不是事儿,现在变成了普通人吃饭的家伙,可保险公司的免责条款,还在想着怎么把这些新风险一股脑推出去,全让普通人自己扛。
法律也不是天生就完美的,它就是跟着一个一个案子,一点点挪位置,一点点把歪了的规则掰回来。阿凯的案子现在还在调解,对方律师已经松口了,愿意出一半的赔偿,毕竟那一条藏得实在太深,保险公司根本拿不出来已经提示过的证据。
你看,哪有什么天生就对的规则,都是我们一点点试出来的。别拿着合同就觉得自己理亏,真坑到你头上,该争就得争。
