2026-10-03 13:14:46 分类:案例研讨
上个月在深圳南山法院门口抽烟,碰到一个穿洗褪色藏青POLO衫的老头,蹲台阶上抹眼泪。
我递了张纸巾,他掏出来一沓材料给我看。
七十岁,退休金五千二,攒了二十年的二十万,给儿子凑买房首付,去年被银行理财经理拉着买了新能源基金,现在只剩七万多。
就是这么个事。
你签字的风险告知书,真的能算数吗?
老头说,当时理财经理拿个平板让他点,字太小他看不清,对方说就是走个流程,点“同意”就行。后来他才知道,自己的风险测评被选成了“进取型投资者”——可他连K线图都看不懂。
很多人遇到这事第一反应就是:我都签字了,肯定认栽。
真不是。理财适当性义务的核心,从来不是让投资者签字画押,而是要求卖方“把合适的产品卖给合适的人”。你卖一个波动极大的股票型基金,卖给一个七十岁风险承受能力极低的退休老人,哪怕老人签了一百个字,卖方也脱不了干系。
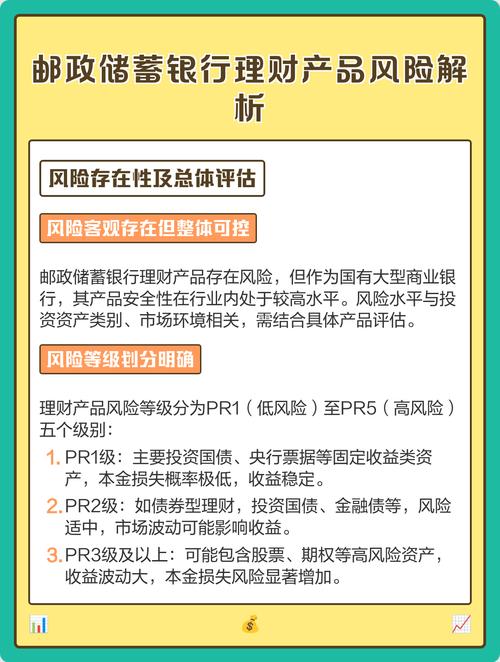 银行理财风险测评手写签字页
说实话,我见过太多猫腻了。为了冲业绩,理财经理帮客户改风险测评的,大有人在。给老头老太吹“保本高息”,把私募、衍生品包装成存款的,也不是什么新闻。之前还有个阿姨,把养老钱拿去买了挂钩原油的理财,亏了八成,最后法院判银行赔了八成,为什么?就是银行没尽到适当性义务,把高风险产品卖给了根本承受不起的人。
算法推理财,适当性义务谁来扛?
这两年买理财的渠道变了,越来越多人不在银行买,在抖音、小红书、各种第三方APP上买。算法盯着你的浏览记录,你天天看“养老”“增值”,就给你推各种“养老专属理财”,拆开一看,要么是高风险私募,要么是连监管都没覆盖的新东西。
之前我跟进过一个案子,一个六十多的阿姨,在某短视频平台看了大V讲理财,跟着点链接买了十万块的“数字版权理财”,最后平台爆雷,钱一分没拿回来。告平台的时候,平台说我只是引流,产品不是我卖的,不关我的事。
法院最后怎么判?平台作为引流方,利用算法精准推荐给年龄大、风险承受能力低的用户,没有做任何风险测评,也没有提示风险,也要承担百分之二十的赔偿责任。
这就是新问题,以前适当性义务只约束银行券商,现在算法推流的平台,要不要担责?现在司法实践已经给出答案了——要。只要你赚了推广费,只要你参与了销售,你就得尽义务。
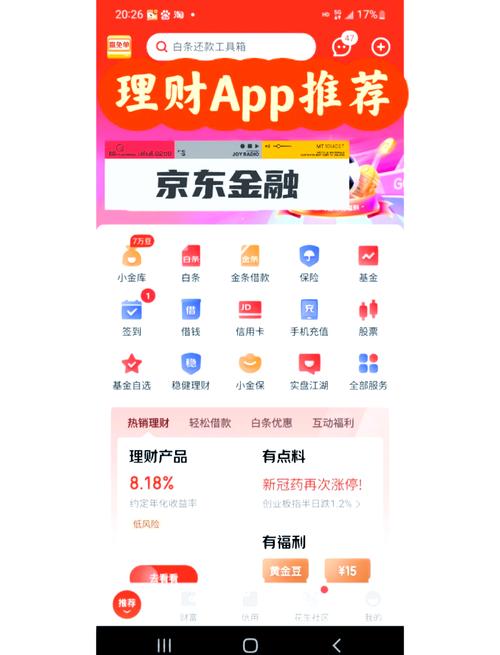 手机APP理财算法推荐首页截图
不过话说回来,算法其实比人更擅长做适当性匹配啊,对吧?你一个用户的年龄、收入、历史投资记录,算法都能拿到,为什么反而会把高风险产品推给不能承受的人?因为算法的KPI是转化率,是GMV,不是用户的风险匹配。它才不管你亏不亏,只要你买了,它就完成任务了。这就是现在最大的漏洞,法律在追,平台在躲,普通人一不小心就掉坑里。
真亏了钱,普通人该怎么维权?
 真亏了钱,普通人该怎么维权?
很多人说,我不懂法,亏了几万十几万,打官司会不会太麻烦?我告诉你,只要你抓住两个核心,赢的概率真不低。
第一,留好所有沟通记录。不管是理财经理和你说的话,还是直播里大V说的“保本”“稳赚”,聊天记录、录音、录屏,都留好。很多案子赢,就是因为有理财经理说“没事亏了我赔”的录音。
第二,抓住适当性义务的核心:产品和你不匹配。你是退休工人,年收入六万,你被推着买一百万的私募,这明显不匹配。你六十多,风险测评是保守型,你被推着买了高波动股票型基金,这就是不匹配。
开头那个老头的案子,最后调解了。银行承担六成责任,赔了十二万。昨天他给我发微信,说钱到账了,儿子首付够了,年底办酒,要给我寄喜糖。
其实我做法律观察这么久,最深的感受就是,那些听起来高大上的法律术语,拆解开全都是普通人过日子的事。理财适当性义务,说起来拗口,其实就是一句话:不能坑不懂的人。
你不能把会烧穿口袋的火,卖给只想暖手的老头老太。就这么简单。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:从老头亏掉首付的案子看,理财适当性义务到底护不护普通人
文章链接:https://m.wuhanlihunlvshi.com/cases/2566.html
