上个月在顺风车停靠点和老陈蹲路边吃盒饭,他扒着饭盒叹了半天气,给我讲了他徒弟小周的事。三十出头的小伙子,跑跨城顺风车攒钱给老婆开水果店,跑着跑着人没了——突发心梗栽在方向盘上,连抢救的机会都没有。留下三岁的女儿,还有刚交了首付的房贷。翻遗物的时候才翻出来,平台年年扣钱,给他买了一份一百万的意外险。一家人以为总算能缓口气,没想到保险公司一句话就给噎回来了:你的理赔申请已经过了时效,按条款我们不赔。
时效起算点,居然能扯出七八种说法
说实话,我做法律观察这么久,碰到这类争议真的越来越多。这次的坑挖得比以往都巧。小周去年3月出的事,家属找保险公司的时候是去年10月,翻保单找信息花了大半年,很正常吧?结果保险公司掏出条款,指给你看一行小字:受益人需在事故发生后1年内申请理赔,逾期视为放弃权利。算下来,收到拒赔通知的时候,刚好超了两个月。
更气人的是,保险公司说,《保险法》说的两年是诉讼时效,我们约定的是理赔申请时效,不算冲突。这话鬼才信。法定两年,你说改就改,还从出事当天起算,不是从你拒赔那天,更不是从家属找到保单那天算。
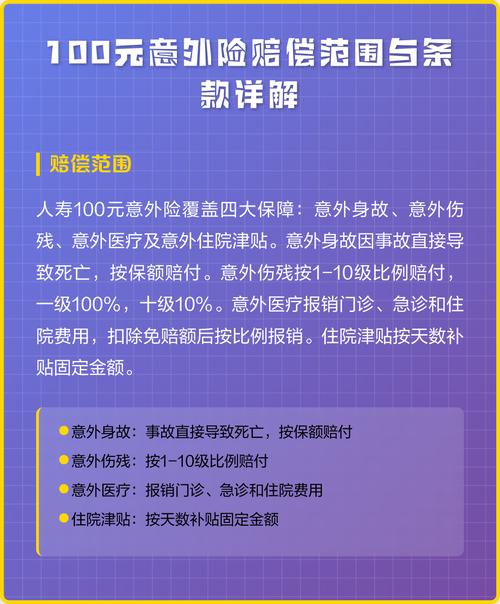
真坑。现在线上搭售的保险,尤其是给新业态从业者卖的保险,十份有八份会在时效这里埋坑。算法自动生成的格式条款,把所有对保险公司不利的时间节点全改了,普通人买的时候就是一键勾选,谁会翻几十页的小字?对吧?
为什么理赔时效争议最近几年突然变多
放在十年前,这种事真不多见。那时候买保险找线下代理人,出事了代理人催着你交材料,跑前跑后帮你办,轮不到保险公司拖时效。现在呢?全是线上投保,电子保单存在平台的个人中心里,七八层入口才能找到。投保人一走,家属连在哪买的保险都不知道。
小周的老婆翻了三个多月,才在平台的「我的权益-司机保障」最底部找到那份投保记录。等她整理完材料递过去,已经过去七个月,再让保险公司内部流程走一遍,拖一拖,刚好超期。
说白了,现在不少保险公司就是吃准了这一点,故意拖。拖到你过时效,直接拒赔,一毛钱都不用出,省下来的都是真金白银。之前碰到过一个车险的案子,车主撞了人,保险公司说你先修,修完拿发票来报,等车主凑齐发票修完车,告诉你过了我们内部规定的理赔时效,不赔。这种操作,早就不是什么秘密了。
法律的步子,得跟上埋坑的速度才行
现在翻公开判例,大部分法院会认定,保险公司缩短理赔时效的格式条款是无效的,因为两年的时效本质上是对投保人的保护,属于强制性的规则,保险公司不能单方面改。但是啊,赢官司也要成本。你得立案,得举证,得等开庭,小老百姓耗得起吗?
小周老婆本来就没了收入,带着三岁孩子,要还房贷,打一场官司少则一年多,多则两三年,多少人到半路就撑不住,同意调解,拿个一半赔偿就了事了。你说法不公平吗?公平写在纸面上,可落到普通人的生活里,要跨的山太多了。
不过话说回来,已经有地方的法院开始注意到这类新型理赔争议了。去年上海判过一个几乎一模一样的案子,骑手猝死,保险公司拿缩短的时效拒赔,最后法院判保险公司全赔,认定条款无效。可惜这样的判例还太少,很多地方的法官没碰到过这类新业态的争议,还会觉得「条款写了就得按条款来」。
这些针对新业态从业者的保险,本来就是人家拿命换出来的保障。顺风车司机、外卖骑手、独立主播,这群人没单位没社保,全靠买份保险给家人托底,结果保险公司在时效上埋这种坑,吃相真的太难看了!
上周和小周老婆通电话,她说案子下个月开庭。哪怕凑律师费借了钱,也要把这个官司打到底,让更多开车的兄弟知道要看时效条款。就这点,我敬她。
