2026-10-23 21:17:55 分类:案例研讨
上周在珠江路那家开了快10年的奶茶店,我撞见张姐对着手机抹眼泪。
42岁,国企行政岗,去年被相熟的银行理财经理拉着买了只”专精特新”私募,28万,是她给儿子攒的婚房首付的一半。
这半年跌了22%。
她去翻当时签的一沓厚合同,才发现通篇没有一句”年化收益8.7%”,也没有”最大回撤不超5%”的承诺——这些话全是理财经理当时口头说的,连宣传册上的小字都没提。反而在第19页的角落,印着一行几乎看不见的字:管理人有权根据市场情况调整投资标的,不保证本金及收益。
她当时签合同的时候,理财经理帮她翻的页,指哪签哪,连风险揭示书的加粗字都没来得及看。
你签的不是合同,是别人递过来的”免责金牌”
说实话,我蹲一线碰过的90%的基金合同纠纷,起点都是”我以为他说的算”。
没人逼你签字。但你真的逐页看过每一行字吗?
那些印在第17页、字号比蚂蚁还小、写着”管理人有权在未经投资者同意的情况下,将持仓比例从80%股票调整为100%可转债”的条款,你翻到过吗?那些藏在”投资者义务”章节里、写着”一旦签署合同,即视为认可管理人的所有投资决策”的免责说明,你注意过吗?
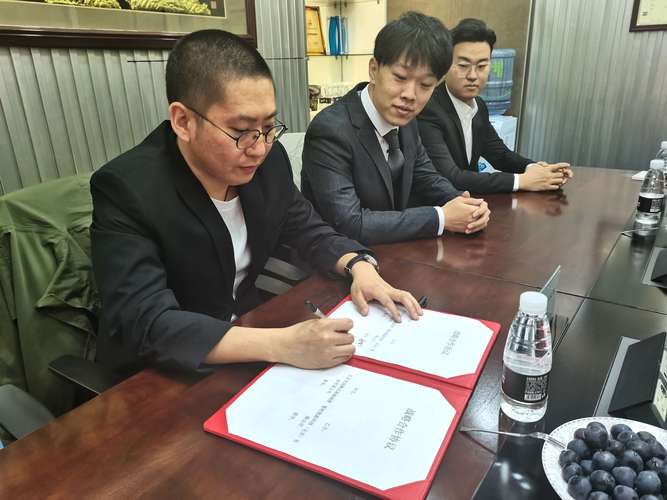 银行理财室客户签基金合同现场实拍
上个月接的咨询里,有个96年的小伙子,在某互联网平台买了投顾组合,当时宣传页弹出来的”AI选基跑赢沪深300″的字样他记得清清楚楚,掏了10万进去。一年过去亏了11%,他翻电子协议,才发现投顾条款里明明白白写着”投顾建议仅供参考,所有投资决策由用户自行承担”,他当时点”同意协议”的时候,连滚动条都没拉到底。
最离谱的一个当事人,连自己买的是公募还是私募都分不清,就敢把20万打进去——他以为银行卖的全是保本理财,直到亏了才知道,私募的合格投资者门槛是100万起,他是被理财经理拆成了两笔5万的公募组合凑出来的”类私募”产品,连合格投资者认定的流程都没走全。
正在萌芽的纠纷,从来不是”亏了钱”这么简单
别以为基金合同纠纷就是亏了钱闹着要赔偿。现在冒出来的新矛盾,全是以前没人想过的灰色地带。
就说那个做跨境电商的陈老板,3个月前买了只投向新能源的私募,合同白纸黑字写着”80%资产投向专精特新新能源企业股权”。上周他拿到季度报告,扫了一眼投资明细差点气炸:30%的钱买了某暴雷地产商的商票,20%的钱买了二级市场的白酒指数基金,剩下的50%倒是投了新能源,但有一半是投给了个做光伏支架的小工厂,连资质都没查清楚。
他翻合同想找管理人说理,才发现里面藏了一句:”管理人有权在市场波动较大时,将不超过50%的资产投向流动性较好的固收类产品”。现在双方扯的点就是:地产商的商票、二级市场的白酒基金,算不算”固收类产品”?
这事还没闹到法院,陈老板已经给管理人发了三封律师函,对方一直回”我们是按照合同约定操作的”。
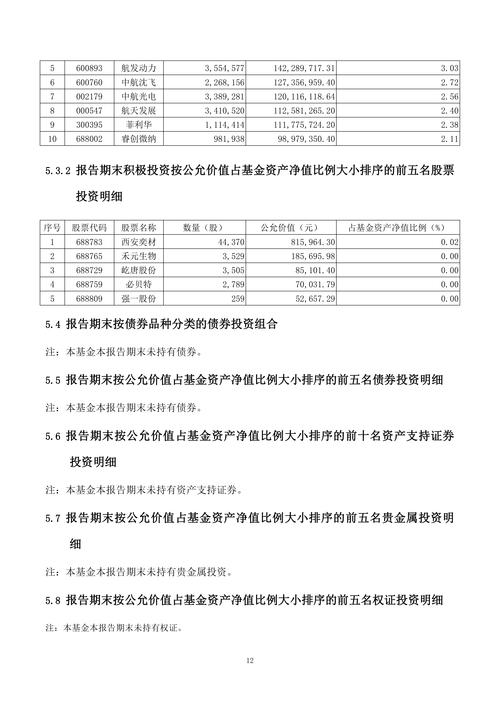 私募基金季度报告投资标的明细页实拍
还有张姐的事,她现在还没找银行撕,就是每天翻当时的微信聊天记录——理财经理当时拍着胸脯说”这个产品稳得很,我自己都买了50万,亏了算我的”,这句话她存了截图,就是不知道能不能当证据。
你看,这些人都不是故意找事,就是突然发现,自己当初签的那堆纸,好像和当初别人说的,根本不是一回事。
真要扯起来,普通人的胜算在哪?
我不会跟你说”只要找律师就能赢”这种屁话。但真碰到事了,别上来就骂完基金经理就把合同塞抽屉里。
第一,别只盯着合同正文,先把所有和销售相关的材料全找出来。理财经理的微信聊天记录、当时的宣传海报、朋友圈截图、甚至你当时偷偷录的音,全是证据。很多人以为合同里没写收益承诺就没辙,不对——如果销售环节有明确的虚假宣传、或者隐瞒了重大风险,哪怕合同里写了免责条款,也是可以主张撤销或者要求赔偿的。张姐现在就在整理这些材料,哪怕最后能要回来一半损失,也比直接认栽强。
第二,别等产品清盘了才想起查合同。买了产品不是就可以当甩手掌柜,每个季度的报告你得看,投资标的和合同约定的对不对,管理人有没有越权操作,一旦发现不对,马上发书面函件要求说明,别等到清盘了钱都转走了,你再找人都找不到。
哦对了,顺便说一句,那些让你直接点”同意协议”的互联网平台,别以为你没手写签字就不算数,电子签和手写签的法律效力是一样的,别拿这个当借口。
没人能保证你买基金一定赚钱。
但你至少要知道,自己的钱被拿去干啥了。
张姐昨天给我发微信,说她已经约了银行的理财经理今天下午谈,哪怕吵一架,也要个说法。
你看,普通人面对这些看不懂的合同,从来不是只有认栽这一条路。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:别等亏了才翻合同:3起正在发酵的基金合同纠纷,全是普通人踩的坑
文章链接:https://m.wuhanlihunlvshi.com/cases/3169.html
