2026-09-23 19:23:38 分类:案例研讨
上个月跟做保险法务的朋友喝酒,她拍给我看一份上诉状,皱着眉说今年碰到最挠头的案子,不是被保险人告保险公司,是保险公司告再保险公司,核心争议就一个:再保险分摊到底怎么算?
故事的主角是个26岁的年轻人,在杭州开了个小的AI绘画平台,叫画小星,做C端用户生成头像,去年刚融了一百万种子轮,转头就吃了官司。
一张72万判决扯出来的糊涂账
三个知名画师告平台侵权,说训练AI的素材库偷偷用了他们的原创作品,法院审理后认定平台侵权成立,判赔72万,再加8万律师费,拢共八十万。
平台早早就买了AI知识产权侵权责任险,保额一千万,一年八万多保费一分没欠,直接找保险公司理赔。保险公司收下材料,按照行业惯例,这么高的保额不可能全自己兜,转头就找再保险公司走再保险分摊,要分走一半的赔偿责任。
然后,再保险公司直接拒了。
理由说出来很扯:原保险公司承保的时候,没说这个平台70%以上的内容是用户UGC生成,实际风险比披露的高了整整一倍,不符合我们接受分摊的条件,这个锅我们不背。
原保险公司也委屈:UGC占比本来就写在业态说明里,你们自己核保的时候不看,而且旧模板的再保险合同,根本没要求单独披露UGC占比啊!
两边扯来扯去扯不清,原保险公司拿不到再保的分摊款,只能先赔给平台四十万,剩下四十万说要等打完官司再说。那个创始人小伙子找到保险公司,红着眼说我这公司总共才一百万,赔完直接关门,我保费一分没少交,凭什么让我扛一半?
换你你憋屈不憋屈啊!
 AI绘画平台侵权诉讼理赔沟通记录
旧合同装不下新风险的糊涂账
很多人听到这会问:再保险分摊不就是保险公司之间分保费分风险吗?关我一个普通人什么事?
说实话,还真关系到每一个扎进新业态的小老板。
原来的再保险分摊规则,全是给车险、工程险、传统财产险这些老险种预备的,什么风险能接,什么不能接,条款写得门儿清。现在不一样了,AI侵权、数据合规、虚拟财产这些新东西冒出来,原保险公司抢着开新险种抢市场,先把生意拿下来再说,再保险公司跟不上,合同全是套旧模板改的,该写清楚的地方全是模糊地带。
比如说,原合同里写“被保险人应当如实披露所有重大风险”,原来的“重大风险”指的是厂房是不是易燃、司机有没有出过事故,那AI平台的UGC占比算不算?训练库的版权来源算不算?这些核心问题,合同里半个字都没提。
原保险公司觉得这就是行业常识,没必要单独说,再保险公司觉得这就是命根子,你不说我就不认,出了事可不就撕破脸了?更有意思的是,这个案子里原保险公司收了八万多保费,顺顺当分给再保险公司分了三万多,保费收得爽快,要掏钱了就开始耍流氓,这不就是…对吧?
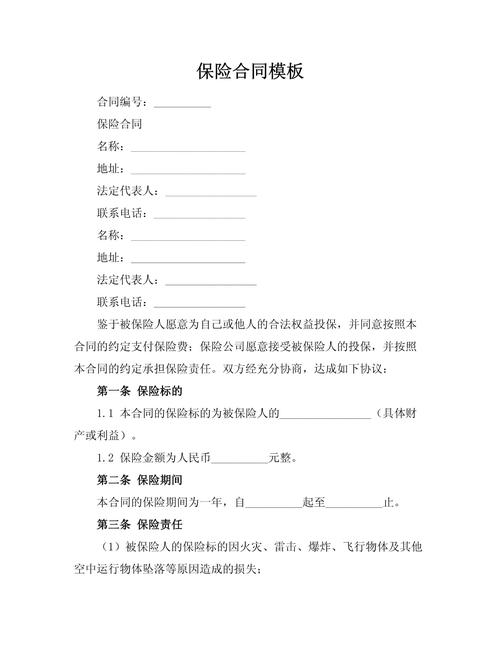 新险种再保险分摊合同模糊条款页
再保险分摊摊开的,是新规则的样子
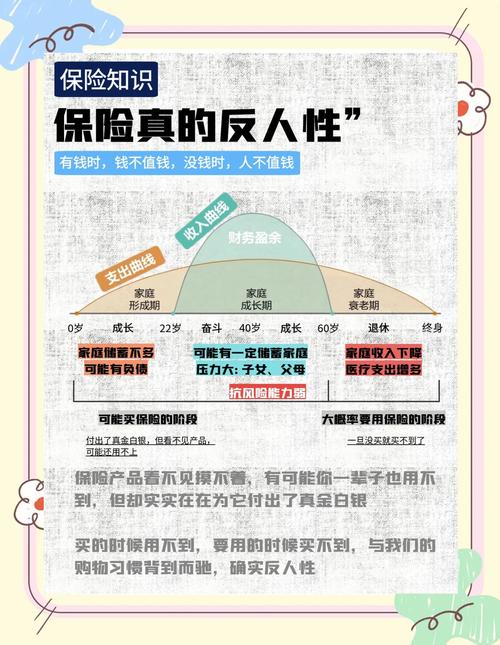 再保险分摊摊开的,是新规则的样子
现在聊数字经济,开口就是万亿市场,闭口就是产业升级,没几个人会注意到这么一件小事:一个小平台的八十万赔款,就卡在了再保险分摊这一步。
不过话说回来,法律本来就不是从天上掉下来的,都是一个案子一个案子攒出来的。原来再保险分摊就是金融圈内部的游戏,规则都是大佬们在酒桌上谈出来的,全是关起门来的事,现在新业态起来了,小创业者买保险把风险传进了再保市场,旧规则就兜不住了。
这个案子现在已经排上二审了,不管最终怎么判,都会给整个行业划下第一道清晰的线:以后卖新险种,再保险分摊的条款该怎么写,什么要披露,什么不用,就有参照了。
别小看这一步,要是再保险分摊一直是一笔糊涂账,以后就没人敢给AI小企业卖责任险,风险没人兜,谁敢随便创业?说穿了,大家天天说要给新业态松绑,松绑不是给个营业执照就完了,风险得有人接得住,规则得跟着人往前走啊。
上次我朋友说,那个小伙子还在撑,房租欠了两个月,员工走了一半,可他还是说,这个官司一定要打下去。他不是闹,就是想给所有做AI创业的人讨个准信:我们合规买了保险,出了事真的能有人兜着吗?
其实哪有什么一成不变的法律规则,全是跟着人的脚步往前走。有人踩了坑,有人扯了皮,新的规则就从这些乱糟糟的纠纷里慢慢长出来。再保险分摊这六个字,原来只在保险公司的密级文件里躺了几十年,现在直接砸到了一个年轻创业者的房租账单上,这就是法律在陌生的新土地上,重新学走路的样子啊。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:AI闯保险圈:再保险分摊,到底在分谁的锅
文章链接:https://m.wuhanlihunlvshi.com/cases/2253.html
