2026-10-05 18:50:57 分类:案例研讨
上周在咖啡馆碰到楼下健身房的前台小夏,眼睛肿得像桃子。刚毕业攒了八千块,办了一张三年的健身年卡,还送了十节私教课。去了第三次,健身房玻璃门换成了新的连锁品牌招牌,原老板卷走所有预收款,失联了。新老板摊手:我买的是场地,没买你们这些烂账,要退找原老板去。
办卡时你是上帝,退款时你是“流浪债权人”
小夏找了12315,登记了半个月,只得到回复“正在调解”,对方不接电话,调解根本走不通。想去法院起诉,翻遍手机只找到当时转钱给私人账户的记录,连原老板的身份证号都不知道,工商信息早就在三个月前变更了法人,找谁说理去。
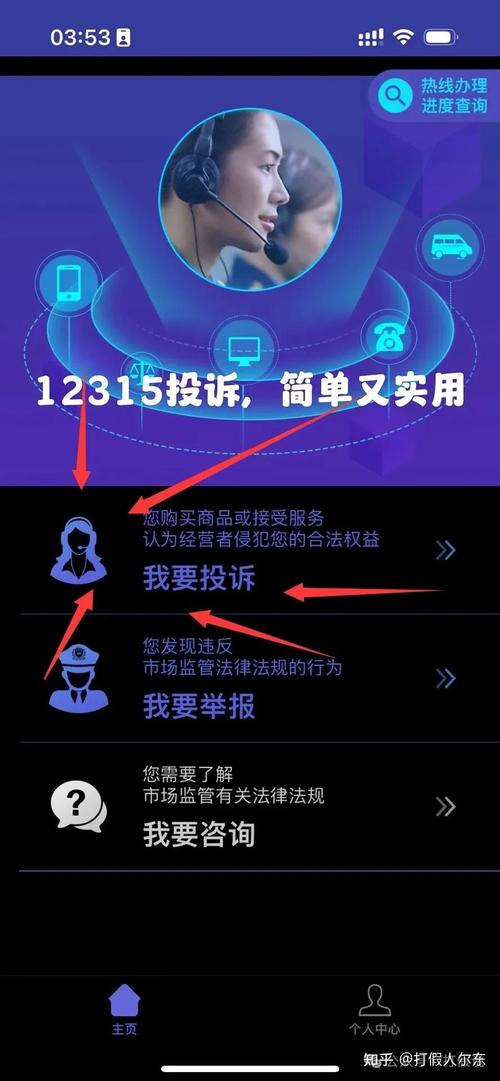 12315平台消费者预付卡投诉登记页面
说实话,我身边十个朋友里,八个踩过预付卡的坑。理发店充五百送两百,用两次理发师跳槽了,新理发店说不认旧卡。奶茶店充一百送二十,过了两个月店改成卤味摊了。连小区门口卖菜的都搞充三百打九折,转头老板回老家了,留下一堆烂卡。
大部分人遇到这种事儿,想想也就几千块,折腾起来耽误时间,算了。就是这种“算了”,养出了一整条靠预付卡圈钱的灰色产业链。人家算得比你精,圈一千万预收款,拿去周转或者开新店,圈得差不多直接走人,你连人影都找不到。你的钱,白白给人用了大半年,最后连本都拿不回来。
监管规则落地了,窟窿还是没堵完
这两年各地都出了预付卡监管新规,要求商家预收款必须存一部分进监管账户,单张卡储值不能超过五千,违规还要罚款。听起来很美好对不对?实际走在街上,该充一万送一万的还是在喊,个体小商户根本不备案,监管的手伸不到小巷子里的美容店、社区楼下的健身房。
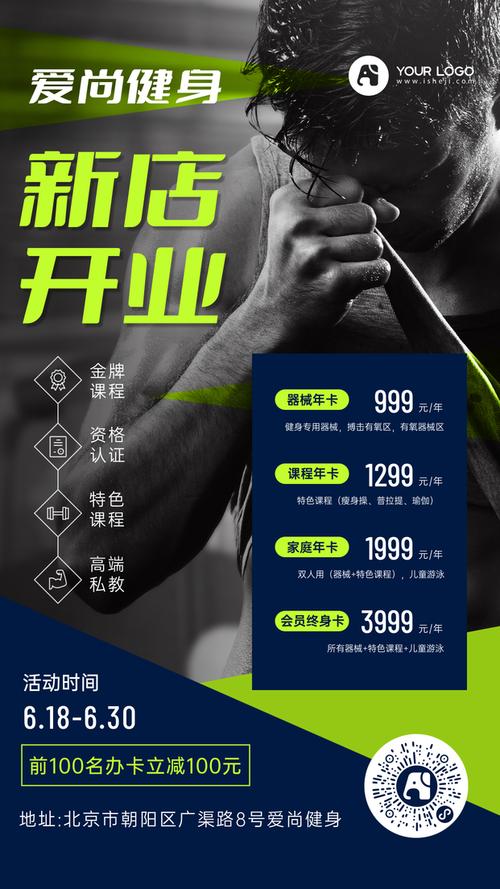 街边健身门店预付卡优惠活动宣传展架
还有更鸡贼的新玩法。好多连锁品牌搞线上共享储值,你把钱充进平台APP,平台再分给各个门店,哪天平台爆雷跑路,门店说我一分钱没收到,你找平台去,平台注册地在老远的地方,你找得到吗?还有转店套路,原老板把店低价转给新人,带走所有预收款,新人不认旧卡,消费者维权连被告都找不对。
你去跟商家闹,人家直接甩一句“有本事去告啊”,说白了就是吃准了你耗不起时间精力,几千块钱犯不着跟他死磕。
真要退钱,攥住这几个关键点比啥都强
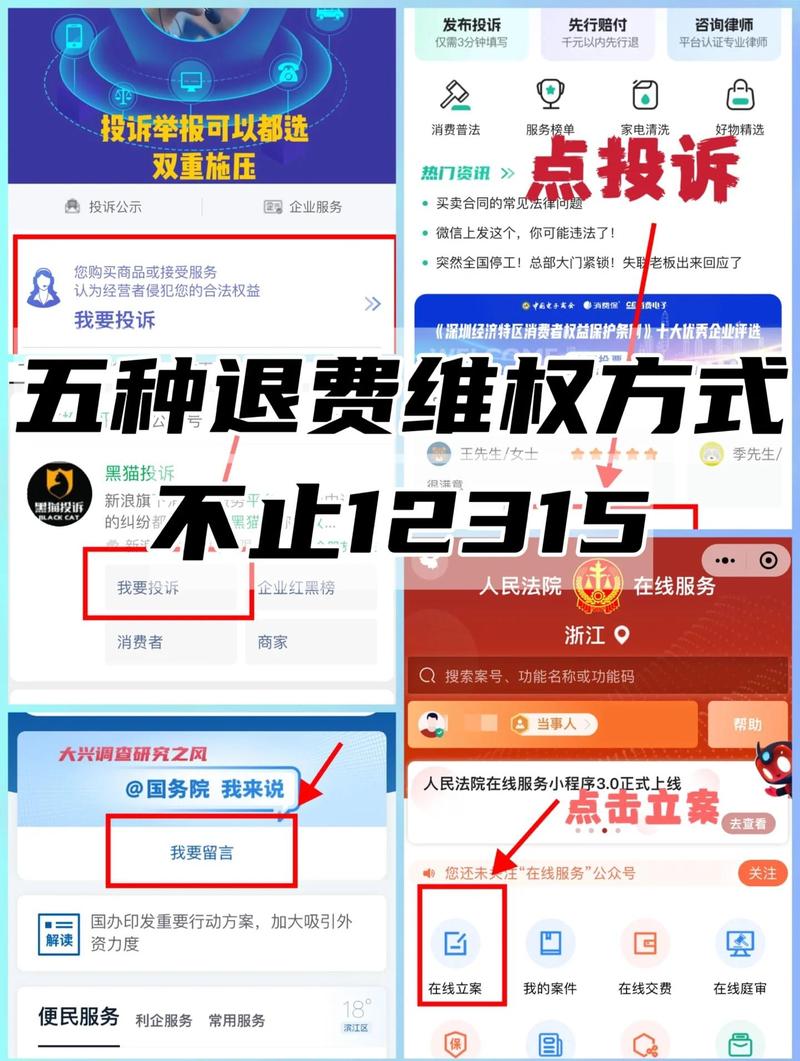 真要退钱,攥住这几个关键点比啥都强
我跟处理这类纠纷的朋友聊过,他说百分之九十的人要不回钱,都是输在细节上。这里掏点干货,都是能直接用的。
首先,绝对不要随便转私人账户,一定要转商家对公账户,哪怕商家说转私人给你多打一点折都别同意。转对公账户,不管怎么换老板,主体跑不了,真维权你告得对人。
第二,所有口头承诺都要留痕,聊天记录宣传页别乱删。不管店员说“倒闭全额退”还是“全国通用”,都把聊天截图存好,存一份云端,别换手机就把记录丢了。真到维权的时候,这就是你最硬的证据。
第三,别一开始就想着打官司。一千两千的案子,真犯不着耗半年。先找市场监管局投诉,现在很多地方都有预付卡保证金先行赔付制度,只要商家备过案,就能从保证金里先给你退钱,比你自己折腾快多了。如果商家真的注销跑路了,直接告股东,只要股东没实缴出资,就得替商家还钱,法律是明确支持的。
说实话,我见过一个女生,八百块的美甲卡,跟商家死磕了一个月,最后把钱要回来了。别人说她不值当,她说“不是钱的问题,今天我让他坑八百,明天他就能坑别人八千,凭啥坏人要赚着我们的钱逍遥快活?”
不过话说回来,最好的维权就是别踩坑。别贪那点“充一万送五千”的便宜,你盯着人家送的优惠,人家盯着你的本金。能少充就少充,能按月办就别按年办,真出事儿损失也小。
法律不是天上掉下来的保护伞,是要你自己伸手去拿的。你越怕麻烦,坏人越嚣张。你敢站出来要,你的钱才能拿得回来。对吧?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:消费者预付卡退款:存的钱没花店没了,该怎么要回来?
文章链接:https://m.wuhanlihunlvshi.com/cases/2635.html
